재테크의 모든 정보 전달
기준금리 3.00% 동결 이후 변동금리 대출 이자 확인 방법 금리 0.25%p 변동 시 부담 계산
amazingmylife
2026. 11. 6. 12:30
한국은행이 기준금리를 연 3.00%로 동결했어도 변동금리 대출 이자는 약정한 변경 주기에 따라 달라질 수 있습니다. 약정서의 금리 변경 조건을 모르면 이자 부담이 바뀐 뒤에야 알게 됩니다.
이 글은 기준금리 동결 사실, 변동금리 대출 이자 계산 방법, 약정서에서 확인할 항목을 차례로 정리했습니다. 핵심 기준은 금리 0.25%p 변화가 대출 잔액에 주는 영향입니다.
기준금리 내용은 2026년 10월 22일 한국은행 금융통화위원회 결정을 전한 언론 보도(뉴스1, ZDNet Korea)를 기준으로 하며, 기준일은 2026년 11월 5일입니다. 결정문 원문은 직접 확인하지 못해 기준금리 수준과 결정일만 사용했습니다.
(출처: 뉴스1, ZDNet Korea 2026년 10월 22일 보도, 2026년 11월 5일 기준)
목차
1기준금리 3.00% 동결과 변동금리 대출 이자는 어떤 관계인가
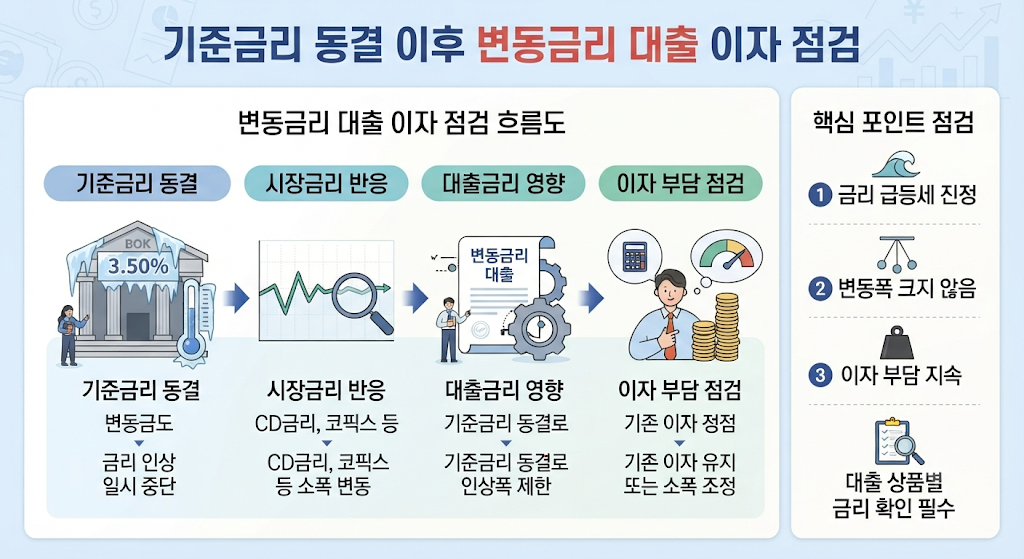
한국은행 금융통화위원회는 2026년 10월 22일 기준금리를 연 3.00%로 동결했습니다. 보도에 따르면 7월과 8월에 두 차례 연속 인상한 뒤 숨을 고르는 결정입니다.
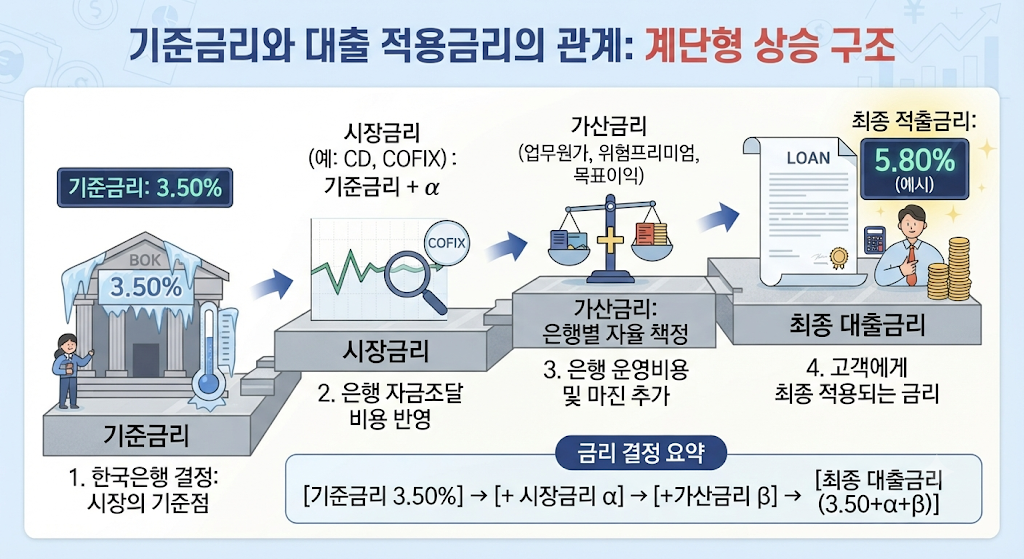
기준금리는 대출금리의 출발점이지만 내 대출의 적용금리는 약정한 지표금리에 가산금리를 더하고, 정해진 변경 주기마다 바뀝니다. 그래서 기준금리가 동결돼도 변경 주기에 맞춰 새 지표금리가 적용되면 변동금리 대출 이자는 달라질 수 있습니다.
변동금리 대출 이자의 변화는 단순 계산으로 확인합니다. 잔액 3억원에서 적용금리가 0.25%p 오르면 연 이자는 75만원(3억원 × 0.25%), 월 6만 2,500원 늘어납니다. 0.25%p 내리면 같은 금액만큼 줄어듭니다.
3.00%
기준금리, 2026년 10월 22일 동결
0.25%p
사례 금리 변동폭
연 75만원
잔액 3억원 기준 이자 변화
(출처: 뉴스1, ZDNet Korea 2026년 10월 22일 보도, 2026년 11월 5일 기준, 계산은 본문 산술 값)
2내 대출 적용금리와 이자를 확인하는 순서
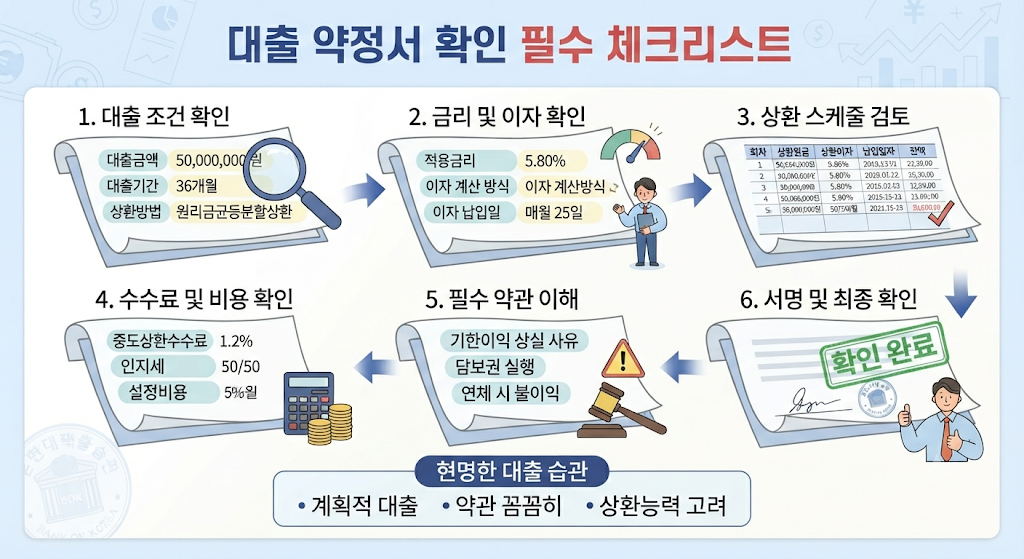
준비물은 대출 약정서(또는 앱의 계약 정보)와 현재 대출 잔액입니다.
1
약정서에서 세 가지를 확인합니다. 지표금리 종류, 가산금리, 금리 변경 주기입니다.
2
현재 적용금리와 다음 변경일을 확인합니다. 은행 앱이나 고객센터에서 조회합니다.
3
잔액에 0.25%p와 0.5%p를 곱합니다. 연 이자 변화를 계산하고 12로 나눠 월 부담을 봅니다.
4
상환 방식을 확인합니다. 원리금균등, 원금균등, 만기일시에 따라 월 부담이 달라집니다.
(출처: 대출 약정서 확인 항목 자체 정리, 2026년 11월 5일 기준)
3변동금리 대출 이자 변화를 금리 변동폭별 표로 봅니다
| 대출 잔액 | 0.25%p 변동 시 연 이자 | 월 환산 | 0.5%p 변동 시 연 이자 | 월 환산 |
|---|---|---|---|---|
| 1억원 | 25만원 | 약 2만 833원 | 50만원 | 약 4만 1,667원 |
| 3억원 | 75만원 | 6만 2,500원 | 150만원 | 12만 5,000원 |
| 5억원 | 125만원 | 약 10만 4,167원 | 250만원 | 약 20만 8,333원 |
연 25만원
1억원, 0.25%p 기준
연 75만원
3억원, 0.25%p 기준
연 125만원
5억원, 0.25%p 기준
이 표는 잔액 전체에 연 단순 이자를 적용한 값입니다. 금리 변경 주기 전에는 적용금리가 바뀌지 않고, 고정금리나 혼합형 대출은 고정 기간 동안 영향이 다르며, 원금을 갚으면 잔액이 줄어 실제 금액도 달라집니다.
(출처: 본문 산술 계산 (잔액 × 변동폭), 2026년 11월 5일 기준)
4금리 변동에 대비해 점검하는 5가지
금리 변경 주기를 확인합니다.
6개월, 12개월 등 상품마다 달라 약정서의 주기와 다음 변경일이 이자 변화 시점을 정합니다.
✔6개월, 12개월 등 상품마다 달라 약정서의 주기와 다음 변경일이 이자 변화 시점을 정합니다.
지표금리 종류를 확인합니다.
약정한 지표금리에 따라 반영 시점과 속도가 다릅니다.
✔약정한 지표금리에 따라 반영 시점과 속도가 다릅니다.
가산금리와 우대 조건을 따로 봅니다.
적용금리는 지표금리와 가산금리의 합이므로 우대금리 유지 조건도 함께 봅니다.
✔적용금리는 지표금리와 가산금리의 합이므로 우대금리 유지 조건도 함께 봅니다.
중도상환수수료 조건을 확인합니다.
기간과 면제 조건은 약정마다 다르니 상환이나 갈아타기 전에 확인합니다.
✔기간과 면제 조건은 약정마다 다르니 상환이나 갈아타기 전에 확인합니다.
늘어날 월 부담을 따로 계산합니다.
잔액 3억원에서 0.5%p가 오르면 월 12만 5,000원이 늘어나므로 감당할 여유 자금을 준비합니다.
✔잔액 3억원에서 0.5%p가 오르면 월 12만 5,000원이 늘어나므로 감당할 여유 자금을 준비합니다.
(출처: 본문 산술 계산과 약정서 확인 항목 자체 정리, 2026년 11월 5일 기준)
5기준금리 결정 이후 확인할 것
다음 금융통화위원회 결정 일정은 한국은행이 공지하므로 한국은행 홈페이지에서 직접 확인합니다. 결정 직후에는 은행 앱에서 내 대출의 다음 금리 변경일과 적용금리를 조회하는 것이 순서입니다.
약정서에서 변경 주기와 지표금리를 확인하고 잔액에 0.25%p를 곱해 연 이자 변화를 계산해 두시기 바랍니다. 이 글의 금리 수준은 보도 기준이며, 실제 대출 조건은 금융회사 안내가 우선합니다.
(출처: 뉴스1, ZDNet Korea 2026년 10월 22일 보도, 2026년 11월 5일 기준)
출처 목록
- 뉴스1, 한국은행 금융통화위원회 10월 통화정책방향 관련 보도, 2026년 10월 22일, https://www.news1.kr/economy/trend/6328320
- ZDNet Korea, [속보] 한국은행 기준금리 연 3.00% 동결, 2026년 10월 22일, https://zdnet.co.kr/view/?no=20261022093556
기준금리 동결 변동금리 대출 대출 이자 계산 금융통화위원회 대출 약정서
이 글은 개인이 운영하는 블로그의 정보 정리이며 공식 기관 사이트가 아닙니다. 블로그에는 광고 수익이 발생할 수 있습니다. 투자와 금융 거래의 판단과 책임은 본인에게 있고, 제도와 금리처럼 바뀔 수 있는 정보는 반드시 공식 안내로 다시 확인하시기 바랍니다.